Domain familie-und-erziehung.de kaufen?
Wir ziehen mit dem Projekt
familie-und-erziehung.de um.
Sind Sie am Kauf der Domain
familie-und-erziehung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familie-und-erziehung.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
OEM Intelligentes Batteriemanagementsystem, Aktive Balance, Bluetooth-kommunikation, Jk-b1a8s10p-hc, 100aErweiterte Sicherheitsfunktionen : Dieses intelligente Batteriemanagementsystem umfasst umfassende Schutzmechanismen gegen häufige Risiken wie Überladung und Kurzschlüsse, um sicherzustellen, dass Ihre Batterien sicher und effizient arbeiten. Aktive Balancierungstechnologie : Mit der aktiven Balancierfunktion optimiert dieses System die Batterieleistung, indem es die Ladung zwischen den Zellen umverteilt, die Lebensdauer der Batterie verlängert und die Zuverlässigkeit erhöht. Vielseitige Kompatibilität : Entwickelt, um verschiedene Batterietypen zu unterstützen, einschließlich Li-Ion, LiFePo4 und LTO, ist dieses BMS für eine Vielzahl von Anwendungen geeignet und somit sehr anpassungsfähig an Ihre Bedürfnisse. Benutzerfreundliche Überwachung : Ausgestattet mit Bluetooth-Konnektivität ermöglicht das System eine einfache Überwachung und Verwaltung von Ihrem mobilen Gerät aus und bietet Echtzeiteinblicke in die Batterieleistung. Robuste Konstruktion : Entwickelt, um anspruchsvollen Szenarien standzuhalten, ist dieses Batteriemanagementsystem auf Langlebigkeit ausgelegt und gewährleistet einen langanhaltenden Service in verschiedenen Umgebungen. Spezifikationen: Typ: Smart Battery Management System Batteriekompatibilität: Li-ion, LiFePo4, LTO Batterien: 4S-8S Ladestrom: 100A Ausgleichsstrom: 1A Kommunikation: Bluetooth, RS485 Schutzfunktionen: Überladung, Tiefentladung, Überstrom, Kurzschluss Funktionalität: Aktives Balancing, Wärme management Die von Ihnen gekaufte Variante ist: JK-B1A8S10P-HC 100A122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Energieumrichter Bms, Aktive Balance, Bluetooth-kommunikation, Jk-pb2a16s30p V19, 16soptimale batterieleistung : erleben sie eine langlebigere batterielebensdauer mit einem echtzeit-energymanagement, das die effizienz maximiert. bequeme überwachung : verfolgen sie mühelos den status ihrer batterie über eine benutzerfreundliche mobile app, die sowohl für android als auch für ios verfügbar ist. effizientes energiemanagement : profitieren sie von einem kontinuierlichen stromausgleich, der die gesamtleistung und zuverlässigkeit ihres energiespeichersystems verbessert. flexible kompatibilität : genießen sie die vielseitigkeit eines produkts, das nahtlos mit verschiedenen batterietypen funktioniert und eine breite palette von anwendungen abdeckt. robuste sicherheitsmerkmale : fühlen sie sich sicher mit integrierten schutzmaßnahmen gegen überladung, entladung und kurzschlüsse, die einen sicheren batteriebetrieb gewährleisten. Spezifikation: material: lithiumeisenphosphat, lithiumtitanat, ternäres lithium kompatibilität: aktiv balanciertes bms, geeignet für mehrere batterietypen leistung: kontinuierlicher balancierter strom von 210a kommunikation: bluetoothkommunikation mit mobiltelefon und appunterstützung sicherheitszertifikate: ce, fcc, rohs unterstützte schnittstellen: rs232, rs485, can, uart firmwareversion: v19 Die von Ihnen gekaufte Variante ist: JK-PB2A16S30P V19 16S439,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
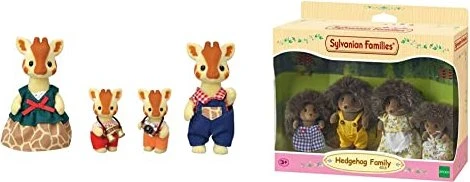
Sylvanian Familie Giraffen-FamilieFigur - Höhe: 8 cm, Spielset, zusätzliche Gegenstände, zum Spielen, Motiv: Sylvanian Families, Material: Plastik, empfohlen ab 3 Jahren Die Giraffenfamilie sind bezaubernde Figuren mit langem Hals und einem markanten Fellmuster. Das Set enthält vier Figuren - den Vater Egbert, die Mutter Olive und die Babys Bran und Brie. Zum Set gehö31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **


Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was sind die Vorteile und Nachteile einer festen Hypothek im Vergleich zu einer variablen Hypothek?
Die Vorteile einer festen Hypothek sind eine konstante monatliche Rate, Schutz vor Zinserhöhungen und Planungssicherheit. Die Nachteile sind potenziell höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei sinkenden Zinsen. Bei variablen Hypotheken können die Zinsen schwanken, was zu unvorhersehbaren monatlichen Zahlungen führen kann. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
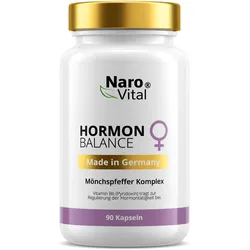
NaroVital Hormon Balance – Unterstützung für Wohlbefinden & innere BalanceProduktinformationen Der weibliche Körper verändert sich im Laufe des Zyklus und verschiedener Lebensphasen stetig. Ob während der Wechseljahre, bei PMS oder allgemeinen Zyklusschwankungen – NaroVital Hormon Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Mikronährstoffen zur täglichen Unterstützung des Wohlbefindens. Die hochwertige Formel enthält unter anderem Wild Yams, Mönchspfeffer, Safran, Salbei und Frauenmantel sowie essenzielle Vitamine und Mineralstoffe wie Vitamin B6, Magnesium, Eisen und Vitamin B12. Unterstützung für hormonelle Balance Vitamin B6 trägt nachweislich zur Regulierung der Hormontätigkeit bei und ergänzt die sorgfältig abgestimmte Rezeptur ideal. Die Kombination aus traditionellen Pflanzenstoffen und wichtigen Mikronährstoffen macht NaroVital Hormon Balance zum wertvollen Begleiter in verschiedenen Zyklus- und Lebensphasen. Unterstützung für Nerven & Energie Magnesium und Vitamin B12 tragen zu einer normalen Funktion des Nervensystems sowie zu einer normalen psychischen Funktion bei. Zusätzlich hilft Eisen dabei, Müdigkeit und Ermüdung zu verringern und unterstützt damit Energie und Wohlbefinden im Alltag. Vorteile auf einen Blick: Mit Wild Yams, Mönchspfeffer, Safran und Salbei Vitamin B6 unterstützt die Regulierung der Hormontätigkeit Magnesium und Vitamin B12 unterstützen Nerven und Psyche Eisen trägt zur Verringerung von Müdigkeit bei Ideal bei Zyklusschwankungen und in den Wechseljahren Für mehr Wohlbefinden und Balance im Alltag Anwendung Deine tägliche Routine 90 Kapseln Eine Dose enthält 90 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über einen Monat. 1x täglich 3 Kapseln Täglich 3 Kapseln mit ausreichend Flüssigkeit einnehmen – entweder gemeinsam zu einer Mahlzeit oder über den Tag verteilt. Versorgung für 30 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 30 Tage Unterstützung im Alltag. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Zutaten & Nährstoffe Goldhirse Extrakt, Überzugsmittel Hydroxypropylmethylcellulose, Traubenkern Extrakt (Proanthocyanidine, OPC), Zinkgluconat, d alpha Tocopherylacetat, Eisenfumarat, L-Cystein, Calciumpantothenat, Nicotinamid, Natriumselenit, Thiaminhydrochlorid, Retinylacetat (enthält Gummi arabicum, Maltodextrin und Surcose), Cyanocobalamin 0,1% auf Mannit, Kupfergluconat, Pyridoxinhydrochlorid, Biotin, Riboflavin, Pteroylmonoglutaminsäure Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin E 20 mg 166% Vitamin B2 4,2 mg 300% Vitamin B1 6,6 mg 600% Vitamin B6 4,2 mg 300% Pantothensäure 24 mg 400% Niacinamid 24 mg 150% Vitamin B12 7,5 μg 300% Vitamin A 800 μg 100% Folsäure 400 μg 200% Biotin 5000 μg 10000% Kupfer 1 mg 100% Selen 55 μg 100% Eisen 14 mg 100% Zink 10 mg 100% Cystein 40 mg Traubenkernextrakt 73,6 mg davon Poranthocyanidine 70 mg davon OPC 44,2 mg Goldhirse-Extrakt 460 mg * Referenzmenge nach Verordnung 1169/2011/EG Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com21,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
OEM Intelligentes Batteriemanagementsystem, Aktive Balance, Bluetooth-kommunikation, Jk-b1a8s10p-hc, 100aErweiterte Sicherheitsfunktionen : Dieses intelligente Batteriemanagementsystem umfasst umfassende Schutzmechanismen gegen häufige Risiken wie Überladung und Kurzschlüsse, um sicherzustellen, dass Ihre Batterien sicher und effizient arbeiten. Aktive Balancierungstechnologie : Mit der aktiven Balancierfunktion optimiert dieses System die Batterieleistung, indem es die Ladung zwischen den Zellen umverteilt, die Lebensdauer der Batterie verlängert und die Zuverlässigkeit erhöht. Vielseitige Kompatibilität : Entwickelt, um verschiedene Batterietypen zu unterstützen, einschließlich Li-Ion, LiFePo4 und LTO, ist dieses BMS für eine Vielzahl von Anwendungen geeignet und somit sehr anpassungsfähig an Ihre Bedürfnisse. Benutzerfreundliche Überwachung : Ausgestattet mit Bluetooth-Konnektivität ermöglicht das System eine einfache Überwachung und Verwaltung von Ihrem mobilen Gerät aus und bietet Echtzeiteinblicke in die Batterieleistung. Robuste Konstruktion : Entwickelt, um anspruchsvollen Szenarien standzuhalten, ist dieses Batteriemanagementsystem auf Langlebigkeit ausgelegt und gewährleistet einen langanhaltenden Service in verschiedenen Umgebungen. Spezifikationen: Typ: Smart Battery Management System Batteriekompatibilität: Li-ion, LiFePo4, LTO Batterien: 4S-8S Ladestrom: 100A Ausgleichsstrom: 1A Kommunikation: Bluetooth, RS485 Schutzfunktionen: Überladung, Tiefentladung, Überstrom, Kurzschluss Funktionalität: Aktives Balancing, Wärme management Die von Ihnen gekaufte Variante ist: JK-B1A8S10P-HC 100A122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Energieumrichter Bms, Aktive Balance, Bluetooth-kommunikation, Jk-pb2a16s30p V19, 16soptimale batterieleistung : erleben sie eine langlebigere batterielebensdauer mit einem echtzeit-energymanagement, das die effizienz maximiert. bequeme überwachung : verfolgen sie mühelos den status ihrer batterie über eine benutzerfreundliche mobile app, die sowohl für android als auch für ios verfügbar ist. effizientes energiemanagement : profitieren sie von einem kontinuierlichen stromausgleich, der die gesamtleistung und zuverlässigkeit ihres energiespeichersystems verbessert. flexible kompatibilität : genießen sie die vielseitigkeit eines produkts, das nahtlos mit verschiedenen batterietypen funktioniert und eine breite palette von anwendungen abdeckt. robuste sicherheitsmerkmale : fühlen sie sich sicher mit integrierten schutzmaßnahmen gegen überladung, entladung und kurzschlüsse, die einen sicheren batteriebetrieb gewährleisten. Spezifikation: material: lithiumeisenphosphat, lithiumtitanat, ternäres lithium kompatibilität: aktiv balanciertes bms, geeignet für mehrere batterietypen leistung: kontinuierlicher balancierter strom von 210a kommunikation: bluetoothkommunikation mit mobiltelefon und appunterstützung sicherheitszertifikate: ce, fcc, rohs unterstützte schnittstellen: rs232, rs485, can, uart firmwareversion: v19 Die von Ihnen gekaufte Variante ist: JK-PB2A16S30P V19 16S439,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
-
Sylvanian Familie Giraffen-FamilieFigur - Höhe: 8 cm, Spielset, zusätzliche Gegenstände, zum Spielen, Motiv: Sylvanian Families, Material: Plastik, empfohlen ab 3 Jahren Die Giraffenfamilie sind bezaubernde Figuren mit langem Hals und einem markanten Fellmuster. Das Set enthält vier Figuren - den Vater Egbert, die Mutter Olive und die Babys Bran und Brie. Zum Set gehö31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Westermann miniLÜK - Deutsch: Familie und FreundeAlltagsintegrierte Sprachentwicklung für Kinder ab 5 Jahren Kinder interessieren sich für alles, was um sie herum geschieht. Das erste, was sie dabei naturgemäß wahrnehmen, ist die eigene Familie. Später erweitert sich das Beziehungsgefüge der Kinder um für die Entwicklung ebenfalls ganz entscheidende Bezugspersonen-die Freunde. Diese für Kinder so wichtigen Beziehungen können mit diesem Heft und dem enthaltenen passenden Wortschatz verstärkend begleitet und gefördert werden. Die Übungsanforderungen auf den einzelnen Seiten dieses Heftes sind für die Kinder altersgerecht gestaltet: Die Kinder erkennen Situationen, die in ihren Alltag integriert sind oder sich abheben, und finden diese in unveränderter oder veränderter Darstellung wieder und ordnen zu. Der Schwerpunkt der Übungen liegt im Erkennen, Abspeichern und Aussprechen der einzelnen Wörter und Wendungen im Zusammenhang einer Handlung. Schritt für Schritt wird der kindliche Wortschatz erweitert. Inhalt: 2 Meine Familie und ich 6 Zu Besuch bei Familie Nguyen 10 Mama bekommt ein Baby 14 Mein bester Freund 18 Ein Ausflug auf den Jahrmarkt 22 Hanna besucht Maria 26 Mama und Papa arbeiten Zur Bearbeitung dieses Übungsheftes benötigen Sie das miniLÜK-Lösungsgerät.7,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
small foot Setzpuzzle Familie und FreundeDas ist meine Familie und hier kommen meine Freunde! Dieses robuste Setzpuzzle aus Holz beinhaltet liebevoll illustrierte Puzzleteile mit Holzknopf rund um die Themenwelt Familie. Die Puzzleteile lassen sich gut von Kleinkindern greifen und in die vorgestanzte Form setzen. So wird ganz spielerisch die Feinmotorik und Geduld gefördert. Wohin geht der nächste Ausflug mit der Familie? Vielleicht auf den Bauernhof?9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was sind die Vorteile und Nachteile einer festen Hypothek im Vergleich zu einer variablen Hypothek?
Die Vorteile einer festen Hypothek sind eine konstante monatliche Rate, Schutz vor Zinserhöhungen und Planungssicherheit. Die Nachteile sind potenziell höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei sinkenden Zinsen. Bei variablen Hypotheken können die Zinsen schwanken, was zu unvorhersehbaren monatlichen Zahlungen führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.